Domain kapellenmusik.de kaufen?
Wir ziehen mit dem Projekt
kapellenmusik.de um.
Sind Sie am Kauf der Domain
kapellenmusik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kapellenmusik.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Basiswissen Kirchenmusik, FachbücherBasiswissen Kirchenmusik hat seit Erscheinen 2009 in der Fachpresse und bei Lehrenden und Lernenden grosse Resonanz gefunden. In der Ausbildung und Berufsbegleitung nebenamtlicher Kirchenmusikerinnen hat es sich längst als Standardwerk etabliert. Das mit dem Deutschen Musikeditionspreis 'Best Edition' ausgezeichnete vierbändige Werk (Registerband Workshop-DVD) liegt nun in einer aktualisierten Neuauflage vor. Ökumenisches Lehr- und Lernbuch, orientiert an den Inhalten der C-Prüfung. Wissen aus der Praxis für die Praxis, vermittelt von namhaften Experten. Moderne didaktische Aufbereitung: Randspalten mit Querverweisen, Tipps und Ergänzungen, zahlreiche Notenbeispiele, Grafiken, Tabellen und Illustrationen. Jetzt in aktualisierter Neuauflage, unter anderem mit Anpassung an die Liednummern des neuen Gotteslob, Update der Literaturangaben und Berücksichtigung aktueller theologischer und ökumenischer Entwicklungen.161,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
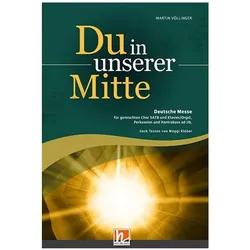
Du in unserer Mitte, für gemischten Chor SATB und Klavier/Orgel, Perkussion und Kontrabass ad lib., Fachbücher von Martin VöllingerDas Fachbuch "Du in unserer Mitte" von Martin Völlinger bietet eine innovative Messe für gemischten Chor (SATB) und Klavier/Orgel, ergänzt durch optionale Perkussion und Kontrabass. Die Komposition zeichnet sich durch eine spannende Verbindung moderner Texte mit traditionellen lateinischen Messtexten aus und thematisiert die tiefgreifende und vertrauensvolle Beziehung des Menschen zu Gott. Völlinger kombiniert verschiedene musikalische Stile, darunter Elemente aus der Gregorianik, Romantik sowie Jazz und Pop, und schafft so ein harmonisches und mitreissendes Klangerlebnis. Die abwechslungsreiche Chorfassung reicht von schlichter Einstimmigkeit bis hin zu kraftvoller Mehrstimmigkeit und bietet eine Vielzahl an Tempi und Ausdrucksformen. Diese Messe eignet sich sowohl für den liturgischen Gebrauch als auch für konzertante Aufführungen, wobei einzelne Messteile auch separat aufgeführt werden können. Die logische Stimmführung und die eingängige Tonsprache machen das Werk besonders gut für Amateur-Chöre aufführbar.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messe C-Dur op. 86 (Bearbeitung für Soli, Chor, Klavier zu vier Händen und Harmonium (oder Orgel)), Fachbücher von Ludwig van BeethovenDie "Messe C-Dur op. 86" von Ludwig van Beethoven ist eine reizvolle Bearbeitung, die für Solisten, Chor sowie Tasteninstrumente konzipiert wurde. Diese Ausgabe ermöglicht eine einfache Aufführbarkeit, was sie besonders für Chöre und Kantoreien geeignet macht, da sie mit einer kleinen Besetzung realisiert werden kann. Der informative Textteil ist sowohl in deutscher als auch in englischer Sprache verfasst, was den Zugang zu den Inhalten erleichtert. Zudem ist die Bearbeitung kompatibel mit dem Urtext-Klavierauszug und der Chorpartitur, was eine nahtlose Integration in bestehende Aufführungen ermöglicht. Diese Edition bietet somit eine wertvolle Ressource für musikalische Darbietungen und die Auseinandersetzung mit Beethovens Werk.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Organ Plus GottesdienstBärenreiter Organ Plus One – Gottesdienst: Originalwerke und Bearbeitungen für Gottesdienst und Konzert, enthalten sind Solostimmen für C-, Bb-, Eb- und F-Stimmung sowie die Orgelstimme, herausgegeben von Carsten Klomp, leichter bis mittlerer Schwierigkeitsgrad, BA 8506, ISMN 9790006540716, 23 x 30,5 cm, 118 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basiswissen Kirchenmusik, FachbücherBasiswissen Kirchenmusik hat seit Erscheinen 2009 in der Fachpresse und bei Lehrenden und Lernenden grosse Resonanz gefunden. In der Ausbildung und Berufsbegleitung nebenamtlicher Kirchenmusikerinnen hat es sich längst als Standardwerk etabliert. Das mit dem Deutschen Musikeditionspreis 'Best Edition' ausgezeichnete vierbändige Werk (Registerband Workshop-DVD) liegt nun in einer aktualisierten Neuauflage vor. Ökumenisches Lehr- und Lernbuch, orientiert an den Inhalten der C-Prüfung. Wissen aus der Praxis für die Praxis, vermittelt von namhaften Experten. Moderne didaktische Aufbereitung: Randspalten mit Querverweisen, Tipps und Ergänzungen, zahlreiche Notenbeispiele, Grafiken, Tabellen und Illustrationen. Jetzt in aktualisierter Neuauflage, unter anderem mit Anpassung an die Liednummern des neuen Gotteslob, Update der Literaturangaben und Berücksichtigung aktueller theologischer und ökumenischer Entwicklungen.161,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Du in unserer Mitte, für gemischten Chor SATB und Klavier/Orgel, Perkussion und Kontrabass ad lib., Fachbücher von Martin VöllingerDas Fachbuch "Du in unserer Mitte" von Martin Völlinger bietet eine innovative Messe für gemischten Chor (SATB) und Klavier/Orgel, ergänzt durch optionale Perkussion und Kontrabass. Die Komposition zeichnet sich durch eine spannende Verbindung moderner Texte mit traditionellen lateinischen Messtexten aus und thematisiert die tiefgreifende und vertrauensvolle Beziehung des Menschen zu Gott. Völlinger kombiniert verschiedene musikalische Stile, darunter Elemente aus der Gregorianik, Romantik sowie Jazz und Pop, und schafft so ein harmonisches und mitreissendes Klangerlebnis. Die abwechslungsreiche Chorfassung reicht von schlichter Einstimmigkeit bis hin zu kraftvoller Mehrstimmigkeit und bietet eine Vielzahl an Tempi und Ausdrucksformen. Diese Messe eignet sich sowohl für den liturgischen Gebrauch als auch für konzertante Aufführungen, wobei einzelne Messteile auch separat aufgeführt werden können. Die logische Stimmführung und die eingängige Tonsprache machen das Werk besonders gut für Amateur-Chöre aufführbar.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Messe C-Dur op. 86 (Bearbeitung für Soli, Chor, Klavier zu vier Händen und Harmonium (oder Orgel)), Fachbücher von Ludwig van BeethovenDie "Messe C-Dur op. 86" von Ludwig van Beethoven ist eine reizvolle Bearbeitung, die für Solisten, Chor sowie Tasteninstrumente konzipiert wurde. Diese Ausgabe ermöglicht eine einfache Aufführbarkeit, was sie besonders für Chöre und Kantoreien geeignet macht, da sie mit einer kleinen Besetzung realisiert werden kann. Der informative Textteil ist sowohl in deutscher als auch in englischer Sprache verfasst, was den Zugang zu den Inhalten erleichtert. Zudem ist die Bearbeitung kompatibel mit dem Urtext-Klavierauszug und der Chorpartitur, was eine nahtlose Integration in bestehende Aufführungen ermöglicht. Diese Edition bietet somit eine wertvolle Ressource für musikalische Darbietungen und die Auseinandersetzung mit Beethovens Werk.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Organ Plus GottesdienstBärenreiter Organ Plus One – Gottesdienst: Originalwerke und Bearbeitungen für Gottesdienst und Konzert, enthalten sind Solostimmen für C-, Bb-, Eb- und F-Stimmung sowie die Orgelstimme, herausgegeben von Carsten Klomp, leichter bis mittlerer Schwierigkeitsgrad, BA 8506, ISMN 9790006540716, 23 x 30,5 cm, 118 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chor aktuell. Ein Chorbuch für Gymnasien / Chor aktuell Männer, FachbücherDas Chorbuch "Chor aktuell Männer" erweitert die erfolgreiche Reihe um ein speziell für Männerchöre konzipiertes Werk. Herausgegeben von den renommierten Persönlichkeiten Oskar Egle, Stefan Kalmer und Hans-Joachim Lustig, vereint dieses Buch ihre umfangreiche Erfahrung in der Arbeit mit Chören. Die Sammlung bietet eine Vielzahl an gut singbaren Arrangements, die sowohl bekannte als auch neue Stücke aus verschiedenen Stilrichtungen umfasst. Mit einem hohen Anteil an Pop- und Avantgarde-Elementen sowie fremdsprachigen Texten ist "Chor aktuell Männer" eine wertvolle Ressource für Chöre, die auf der Suche nach abwechslungsreichem Repertoire sind. Die praxisnahen Arrangements sind ideal für den Einsatz in Schulen und bei Aufführungen und werden schnell zur Basisausstattung für Männerchöre.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
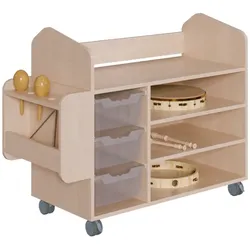
Musikwagen mit Musikinstrumente-AnsatzelementKlangvoller Alltag leicht gemacht ? der Musikwagen für Ihre Kita Musik verbindet, bewegt und bringt Kinder zum Strahlen. Unser Musikwagen unterstützt Sie dabei, musikalische Momente mühelos in den Kita-Alltag zu integrieren ? ob für spontane Klangspiele, gezielte Musikangebote oder das tägliche Morgenritual. Durchdacht konstruiert und hochwertig verarbeitet, bietet z.B. die erhöhte Ablage Platz für Instrumente ? immer griffbereit. Unten helfen drei farbenfrohe ErgoTray Boxen sowie offene Fächer beim schnellen Ordnen und Wiederfinden. Ein seitliches Ansatzelement bietet zusätzlichen Raum für Rasseln, Klanghölzer oder weitere kleinere Musikinstrumente. Artikelfeatures: Korpus: Melaminharzbeschichtete Feinspanplatte E1, fest verleimt verschiedene Dekore wählbar abgerundete Ecken mit ABS-Sicherheitskanten oben: Ablage mit Aufkantung unten links: 3 hohe ErgoTray Boxen aus Kunststoff in verschiedenen Farben wählbar unten rechts: 3 Fächer seitlich: Ansatzelement Kunststoffrollen, 2 davon feststellbar B/H/T: 105/122x94,3x50 cm609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.